Новости > Выплаты по ОСАГО растут на треть быстрее стоимости полисов
добавлено 09.11.2026 10:59
автор korins.ru
Почему растут выплаты и премии по ОСАГО
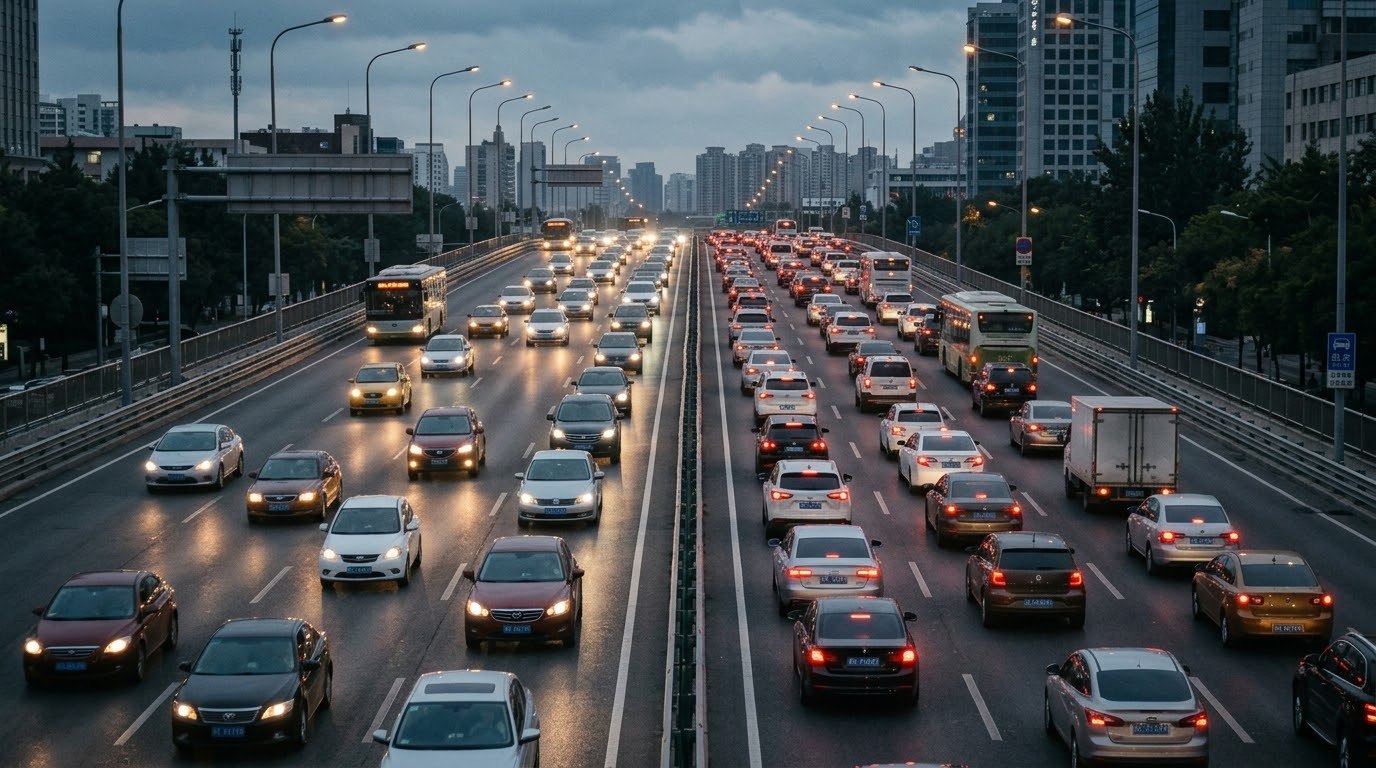
Средняя выплата по ОСАГО за девять месяцев 2026-го выросла на 10,4% по сравнению с аналогичным периодом предыдущего года и достигла 127 584 рублей, следует из данных Российского союза автостраховщиков (РСА). Средняя стоимость годового полиса за то же время увеличилась на 7,7% до 7 830 рублей.
Оба показателя выросли на фоне обновления Единой методики Банка России. Изменения вступили в силу 11 июля, а с 19 сентября начали действовать новые справочники РСА по стоимости запчастей и нормо-часа, объяснил президент союза Евгений Уфимцев. По его словам, страховщики заранее скорректировали тарифную политику, чтобы сохранить финансовую устойчивость и обеспечить выплаты пострадавшим.
В первую очередь рост выплат связан с инфляцией стоимости ремонта. Это обусловлено изменением справочников цен на запчасти и единой методики расчета ремонта, используемой страховщиками для определения размера выплаты по ОСАГО, согласился директор по развитию портфеля ОСАГО СК «Росгосстрах» Юрий Стрекалов. По его прогнозу, тенденция продолжится. По итогам года показатель может увеличиться на 15%.
По мнению вице-президента «Ренессанс страхование» Сергея Демидова, дальнейшая динамика будет зависеть от стабильности курса рубля и логистических ограничений, которые сильно сказываются на стоимости запчастей. По итогам года темпы, скорее всего, сохранятся примерно на таком же уровне, считает он.
В то же время средняя стоимость полиса также должна расти пропорционально обновлению единой методики и удорожанию ремонта, чтобы обеспечить стабильное экономическое укрепление экосистемы ОСАГО в нынешнем тарифном коридоре — это позволит сбалансировать рынок для всех его игроков, подчеркнул заместитель директора департамента андеррайтинга и перестрахования по моторным видам страхования Михаил Мосесов.
Сейчас премии повышаются медленнее, чем выплаты, потому что страховщики стараются увеличивать тарифы только наиболее рисковым клиентам. Для безубыточных автолюбителей с хорошей историей вождения тарифы практически не меняются, уточнил Юрий Стрекалов. По его мнению, к концу года средняя цена полиса может вырасти на 10%.
Сопоставимый прогноз дала Ирина Франк. При этом страховщики будут продолжать конкурировать за безаварийных клиентов, поэтому аккуратные водители будут платить меньше. Сама идея индивидуализации тарифа абсолютно правильная, считает эксперт. Хорошее вождение должно быть выгодным не только с точки зрения безопасности, но и финансово, отметила она.
Чем опасен рост убыточности ОСАГО и как его остановить
При этом страховщики начинают все чаще передавать договоры ОСАГО в перестраховочный пул. Через него наиболее убыточные риски распределяются между участниками рынка. За девять месяцев доля таких полисов достигла 10,4%. Причем она увеличилась с 7,4% в январе до 13,1% в сентябре, следует из данных РСА.
В целом рост доли полисов, которые передают в перестраховочный пул, говорит об увеличении числа недотарифицированных клиентов, пояснил Юрий Стрекалов. А это значит, что страховщики будут вынуждены повышать стоимость полиса даже для безаварийных водителей.
Во многих сегментах и регионах базовая ставка уже достигла верхней границы тарифного коридора, установленного Банком России, при этом уровень страховых выплат продолжает оставаться высоким, добавили в Совкомбанк Страховании.
В РСА считают, что расширение тарифного коридора может сократить долю договоров, которая уходит в пул.
Евгений Уфимцев также напомнил об опасном тренде на рост уровня выплат по ОСАГО с учетом расходов на ведение дел. По итогам девяти месяцев 2026 года показатель достиг 91%, а в отдельных регионах превысил 100%. Эта тенденция сформировалась еще в 2025 году и сохраняется сейчас.
Рост убыточности в ОСАГО опасен, если игнорировать его продолжительное время, уверена Ирина Франк. За девять месяцев страховщики собрали 260,8 млрд рублей премий, а совокупные выплаты, включая судебные расходы и компенсационный фонд, составили 200,2 млрд рублей.
Если расходы продолжат расти быстрее премий, это усилит давление на финансовые результаты страховщиков и стоимость полисов, предупредил Сергей Демидов из «Ренессанс страхования».
— Для стабилизации рынка и остановки роста убыточности целесообразно реализовать комплекс мер как правового, так и правоприменительного характера. Необходимо формирование единообразной судебной практики, гибкое тарифное риск-профилирование и усиление борьбы с мошенничеством, — сообщили в Совкомбанк Страховании.
Ужесточение борьбы с мошенничеством также поддержала Ирина Франк. Она пояснила: за искусственно раздутые убытки в конечном счёте расплачиваются миллионы обычных автомобилистов. Эксперт также предложила продолжить индивидуализацию стоимости полисов. Аккуратный водитель должен чувствовать реальную экономическую выгоду от своего поведения на дороге.
В долгосрочной перспективе было бы оптимальной и вовсе перейти на свободную тарификацию по ОСАГО, уверен Сергей Демидов. Сейчас же важны регулярная оценка достаточности тарифного коридора с учетом динамики выплат и развитие системы индивидуальных тарифов. Это позволит точнее учитывать риски и поддерживать финансовую устойчивость ОСАГО и при этом сохранить доступность полисов для водителей и обеспечить полное возмещение пострадавшим.
Однозначно нужно принимать целый комплекс мер, согласился Юрий Стрекалов. По его словам, важно сохранение индивидуального подхода к ценообразованию. Также требуется внесение изменений в законодательство, связанных с решением Конституционного суда о лимите выплат по ОСАГО (не выше 400 тыс. рублей). Назрела и реформа натурального возмещения, считает он. Это позволило бы снизить объем манипуляций, связанных с пробелами в действующем законодательстве, и остановить рост судебных выплат.
0
0
0
0
Читайте также
Последние альбомы


Последние видео

добавлено 05.06.2026

добавлено 05.06.2026

добавлено 05.06.2026